O governo federal publicou na quarta-feira (4) a medida provisória (MP) que regulamenta o Imposto Seletivo, conhecido como "imposto do pecado". Criado pela reforma tributária sobre o consumo, o tributo cobra mais de produtos considerados prejudiciais à saúde ou ao meio ambiente, como carros, bebidas alcoólicas, refrigerantes e cigarros, com o objetivo de desestimular o consumo.
A cobrança começa em 2 de fevereiro de 2027, e não em 1º de janeiro, como previa o calendário da reforma, por causa da noventena, o prazo mínimo de 90 dias entre a publicação e a cobrança de um novo tributo. Segundo a Agência Câmara, durante 2027 as alíquotas sobre veículos, cigarros e bebidas vão corresponder às atuais alíquotas do IPI. Os valores mostrados abaixo são os de 2027, fixados pela MP; o aumento de fato ocorre a partir de 2028, com alíquotas que ainda serão definidas em lei.
Carros: imposto conforme o motor
Para os veículos, a MP cria uma alíquota-base que sobe ou desce conforme as características de cada modelo, como fonte de energia, eficiência energética, potência, desempenho estrutural e reciclabilidade. Carros a gasolina e a diesel e motores muito potentes pagam mais; elétricos e modelos eficientes, menos. Sobre o resultado, a MP aplica um fator de conversão de 1,21: a base de um carro de passeio fica em cerca de 7,6%.
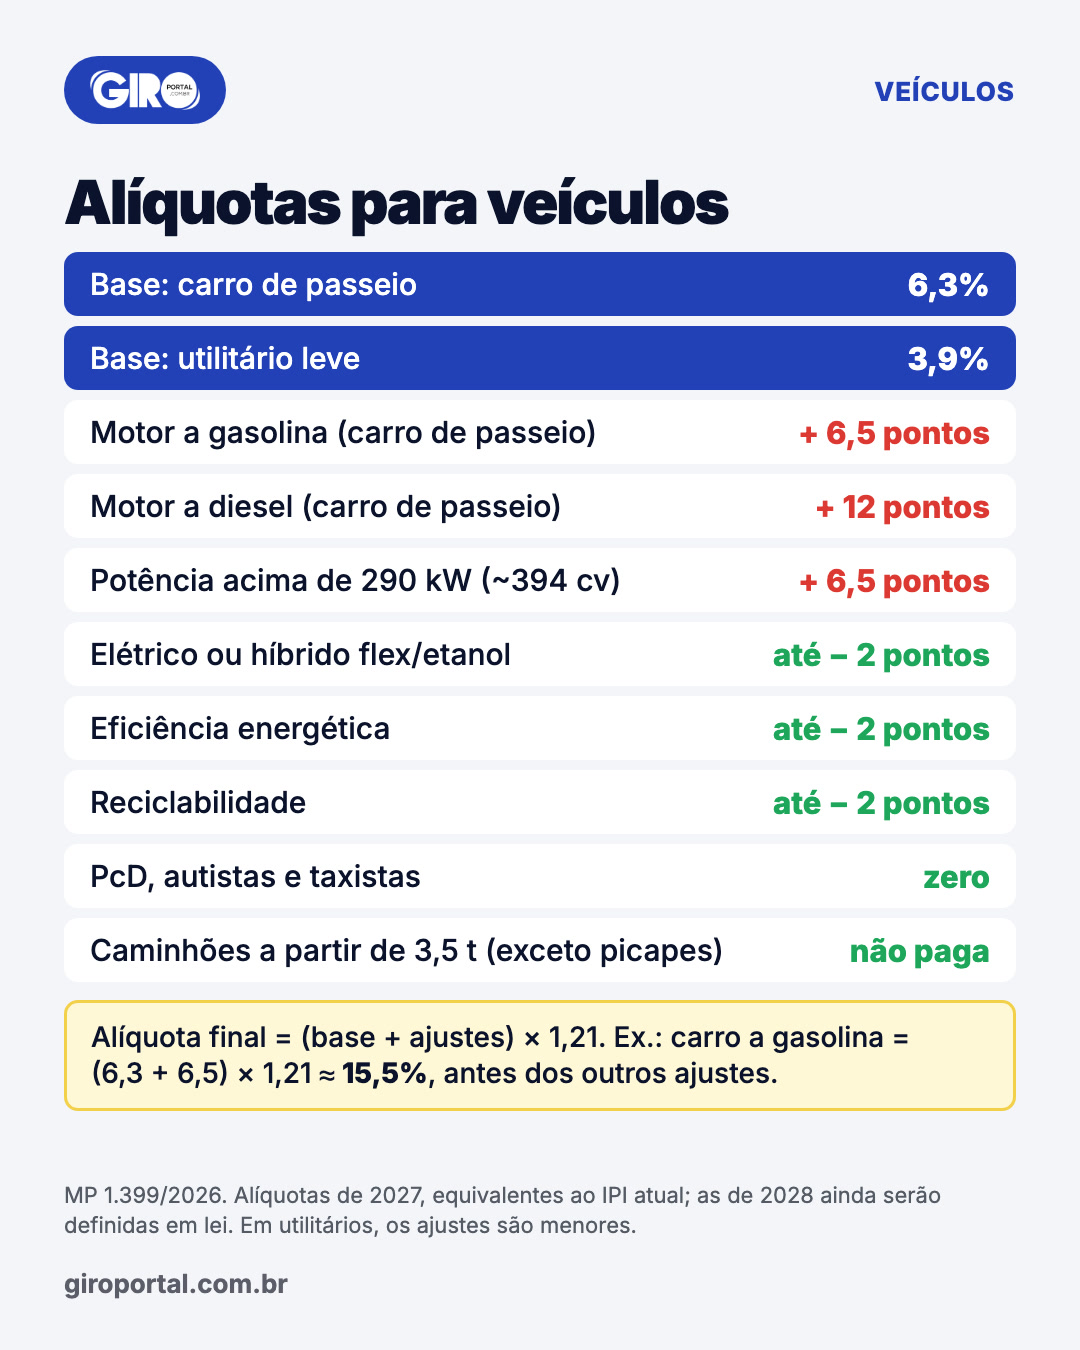
Carros comprados por pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas têm alíquota zero, desde que cumpram as condições da medida. Caminhões com peso bruto total a partir de 3,5 toneladas, exceto picapes, e veículos de uso operacional das Forças Armadas e dos órgãos de segurança pública não pagam o imposto. Aeronaves e embarcações sem emissão direta de gás carbônico também têm alíquota zero.
Bebidas: quanto mais álcool, mais imposto
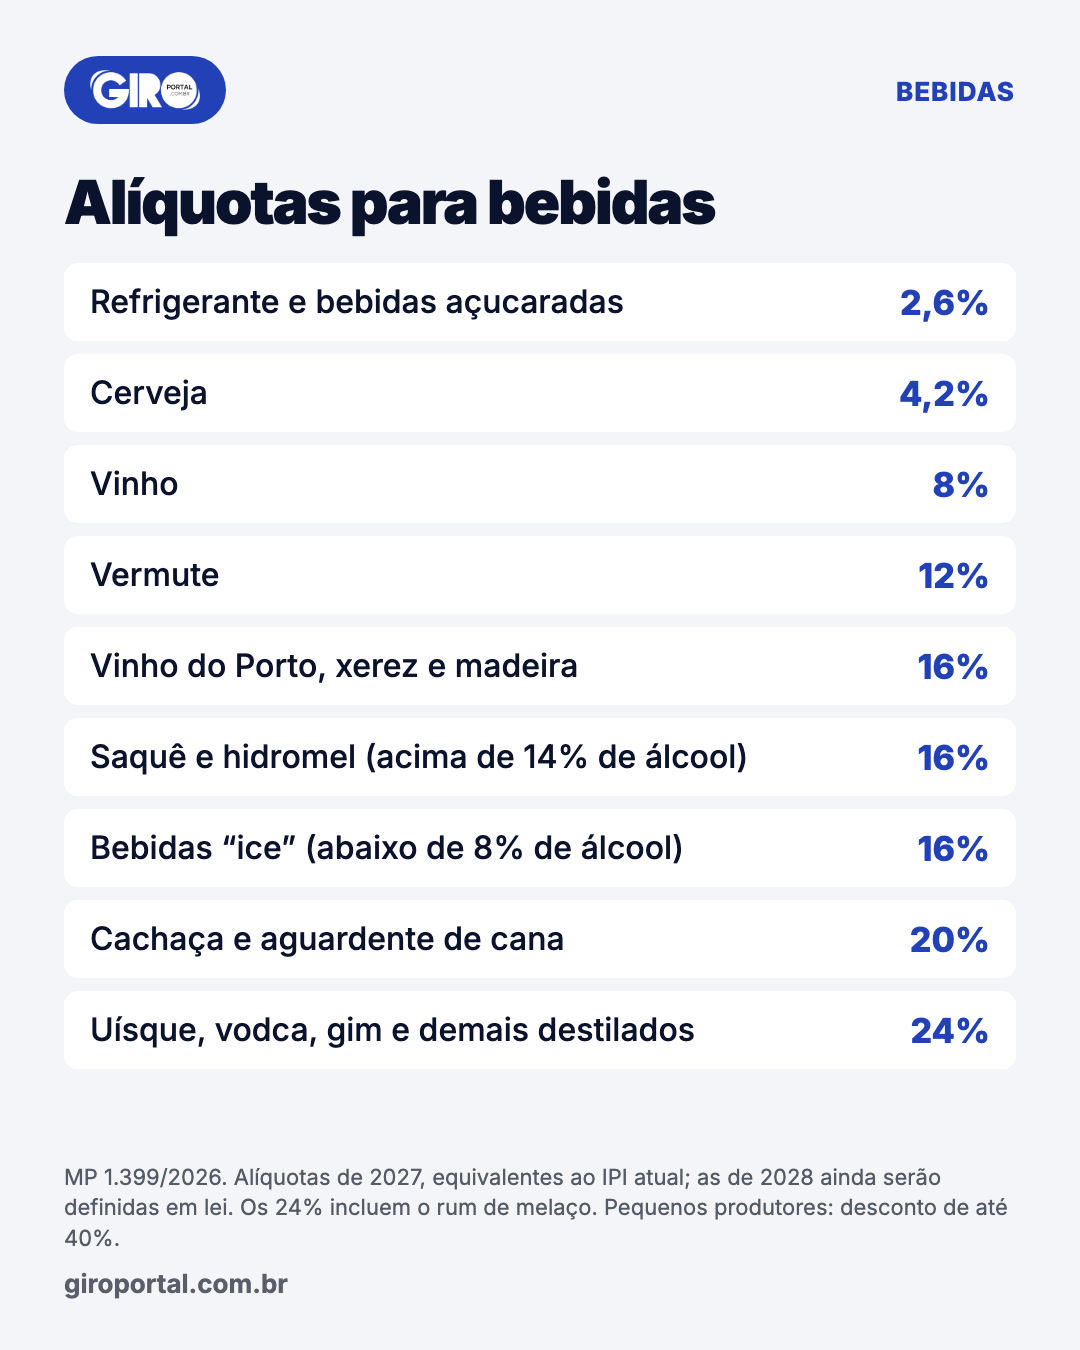
Nas bebidas alcoólicas, a alíquota cresce com o teor alcoólico. A cerveja paga menos, e os destilados, mais. Refrigerantes e outras bebidas açucaradas também entram na lista. Pequenos produtores terão redução de até 40%, conforme o porte da empresa.
Cigarro tem a maior alíquota
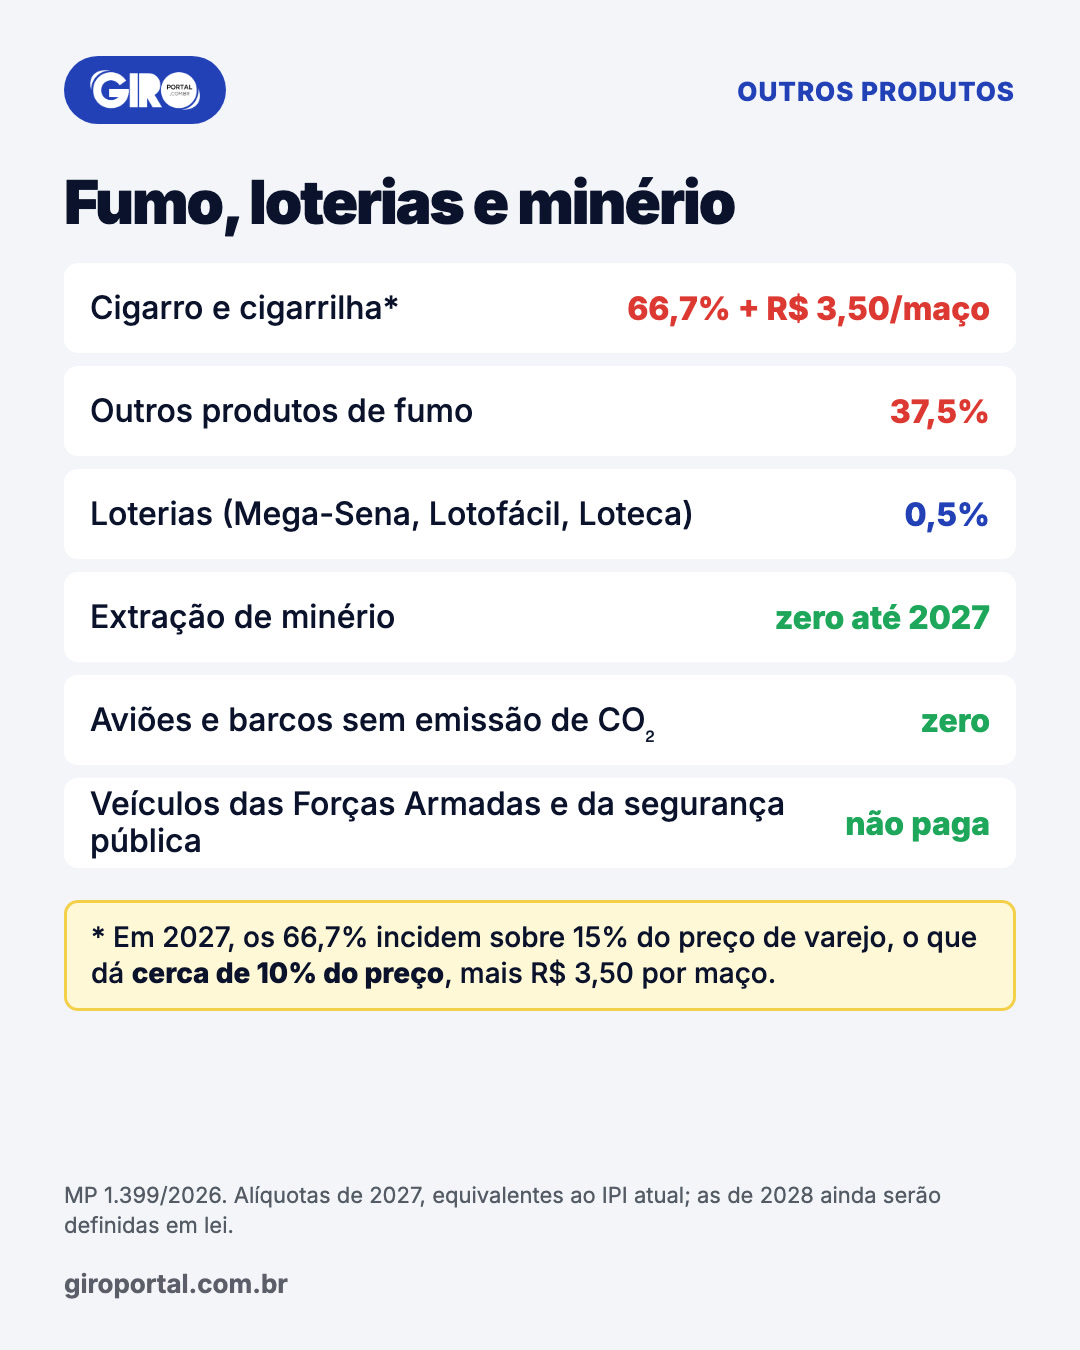
A maior alíquota é a dos cigarros e cigarrilhas, que pagam também uma parcela fixa de R$ 3,50 por maço. Em 2027, os 66,7% incidem sobre 15% do preço de venda no varejo, o que equivale a cerca de 10% do preço. Loterias e outros produtos de fumo entram na lista, e a extração de minérios fica com alíquota zero até 31 de dezembro de 2027; o regime permanente ainda será discutido em lei específica.
Cesta básica fica de fora
O Imposto Seletivo não incide sobre alimentos. Além disso, a reforma tributária zerou os novos impostos sobre o consumo, a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS), para os itens da Cesta Básica Nacional, definida pela Lei Complementar 214/2025. Entre eles estão arroz, feijão, leite, carnes, peixes, manteiga, margarina, café, açúcar, óleo de soja, farinhas de mandioca, de milho e de trigo, massas, pão francês, queijos e sal. Ovos, frutas, legumes e verduras também têm alíquota zero.
O que acontece agora
A medida provisória tem força de lei desde a publicação, mas precisa ser aprovada pela Câmara e pelo Senado em até 120 dias para não perder a validade. Até 31 de maio de 2027, o governo deve enviar ao Congresso um projeto de lei com as alíquotas definitivas, que passam a valer em 1º de janeiro de 2028.
A previsão do Orçamento de 2027 é arrecadar quase R$ 42 bilhões com o novo tributo. Como, em 2027, as alíquotas do Seletivo equivalem às do IPI, que ele substitui sobre esses produtos, essa arrecadação não representa um imposto a mais. Pela MP, se o Seletivo arrecadar mais que o previsto, a CBS deve ser reduzida para compensar.